Mijloace Fixe
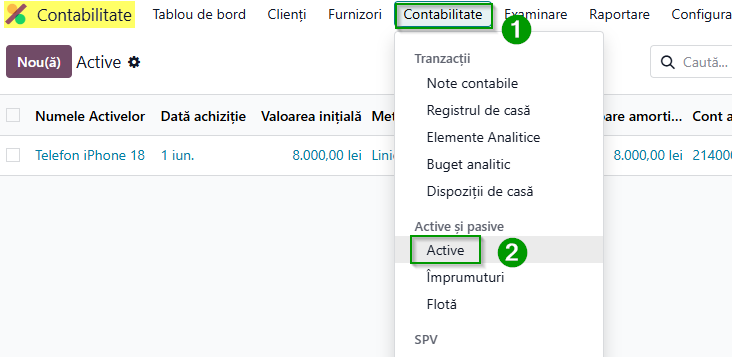
- Accesare Modul Contabilitate
- Selectare meniu Contabilitate - Active
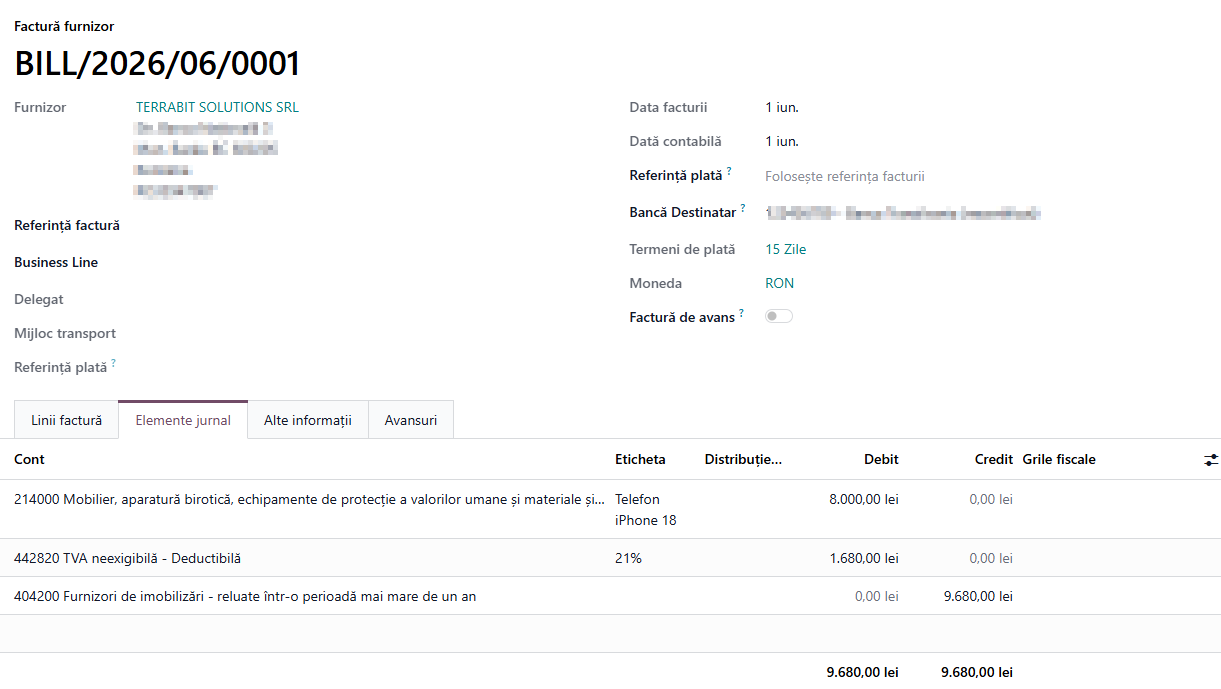
📌La postarea facturii de furnizor se creează automat mijlocul fix în ciornă, cu numele produsului, valoarea și data din factură, plus legătura către factura de achiziție (tab-ul „Facturi" al activului). Conturile de amortizare și de cheltuială rămân goale (câmpuri obligatorii, marcate cu roșu) până la validarea manuală.
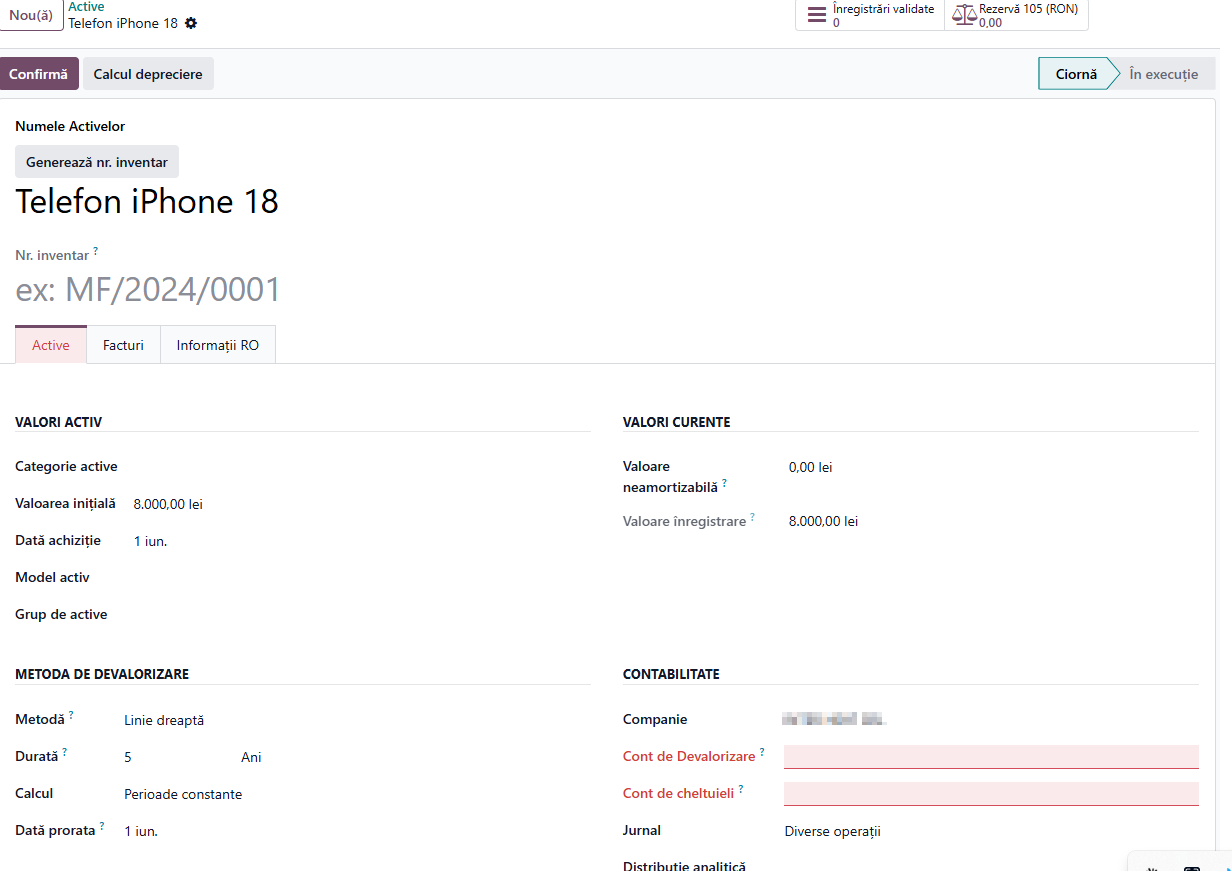
Se completează în tab Active:
- categoria activului (conform Catalogului Mijloacelor Fixe)
- metoda de amortizare: se selectează Conform planului fiscal (RO) - recomandat să fie utilizat în România
- perioada de amortizare câmpul durată (în luni obligatoriu)
- contul de amortizare (28xx) în câmpul cont de devalorizare și contul de cheltuială (6811) și se apasă secțiunea generează nr. inventar sau se completează manual
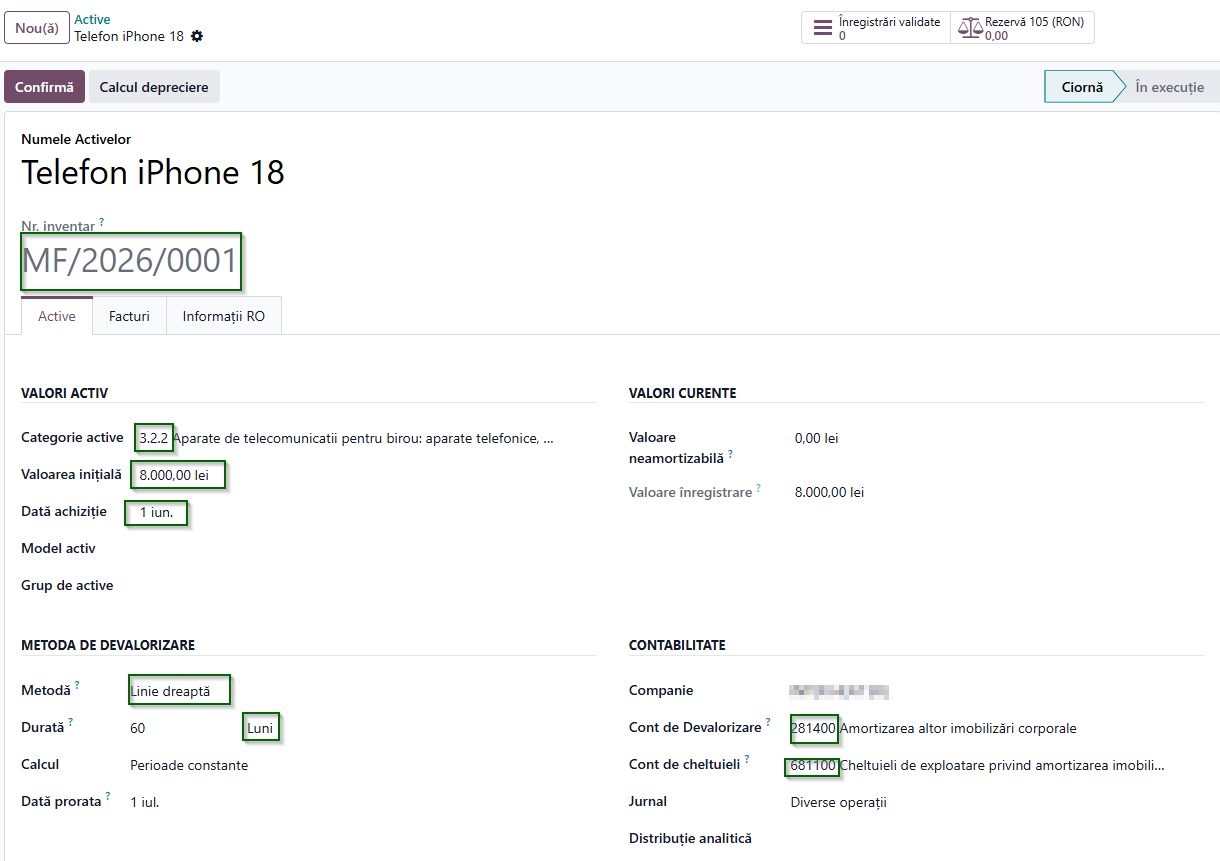
Se completează în tab Informații RO
- Data PIF (data punerii în funcțiune)
- DNU catalog HG 2139/2004 - Durata normală de utilizare
- responsabil custodie
- locație
- cod de clasificare conform Catalogului mijloacelor fixe (HG 2139/2004) - se completează automat din secțiunea active
- datele din secțiunea amortizarea fiscală, precum și bifa „Autoturism M1", care se bifează manual de utilizator la achiziția unui autoturism pentru care amortizarea lunară depășește limita deductibilă de 1.500 lei/lună.
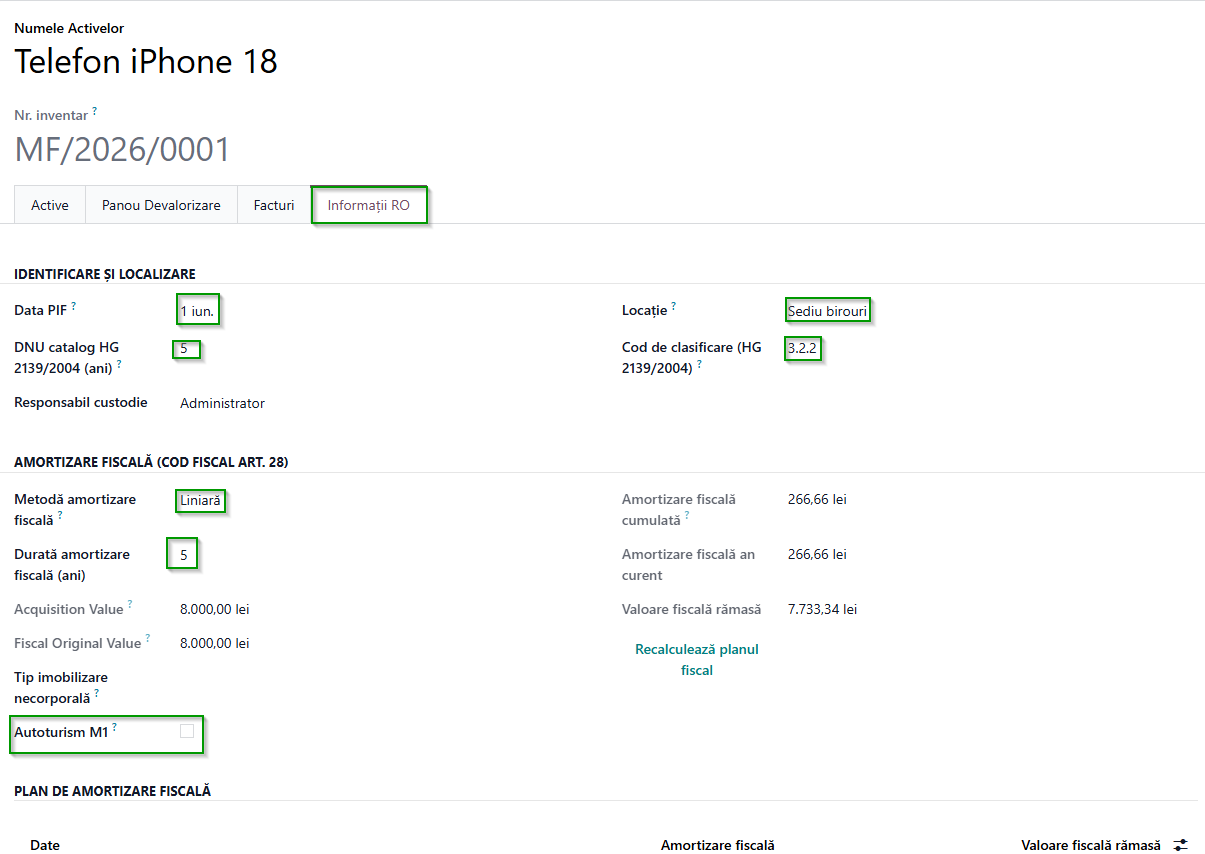
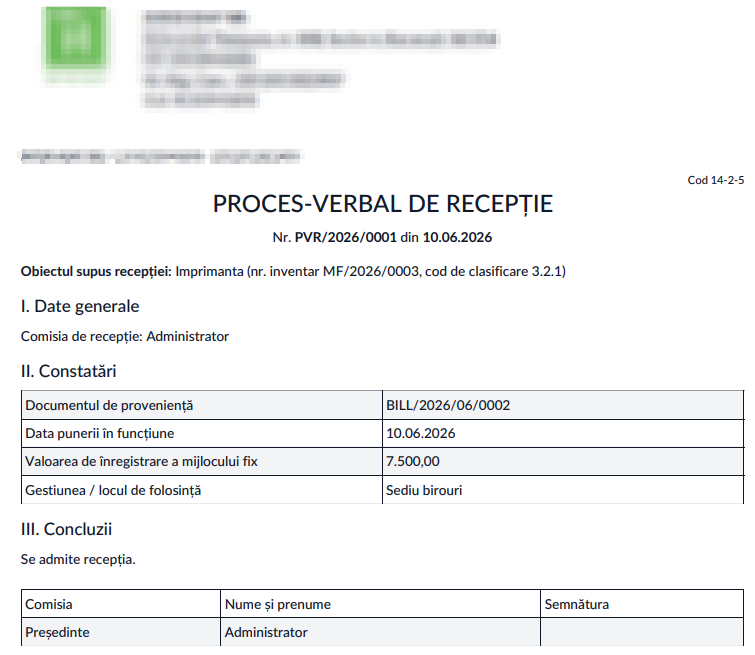
- Nr. PV de recepție: se completează automat la validare.
- Document de recepție: 14-2-5 (bun gata de folosit), 14-2-5/a (recepție provizorie), 14-2-5/b (utilaj cu montaj și probe).
- Comisia de recepție: persoanele care au făcut recepția.
- Constatări și concluzii: observațiile comisiei
4. Validare mijloc fix - butonul confirmă
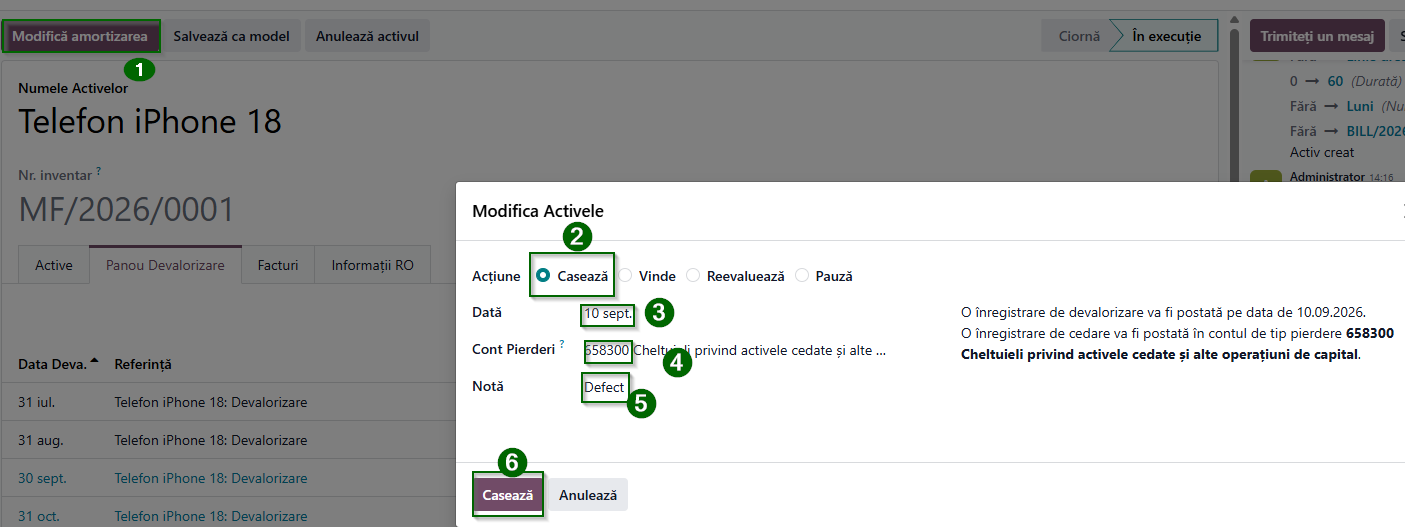
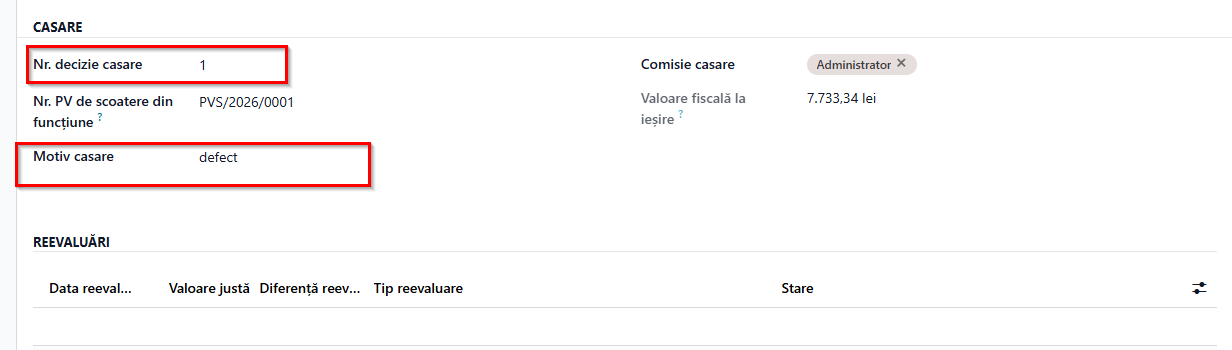
5. Casare mijloc fix
- Data acțiunii — data la care se efectuează casarea
- Contul de pierderi — 6583
- Notă — motivul casării
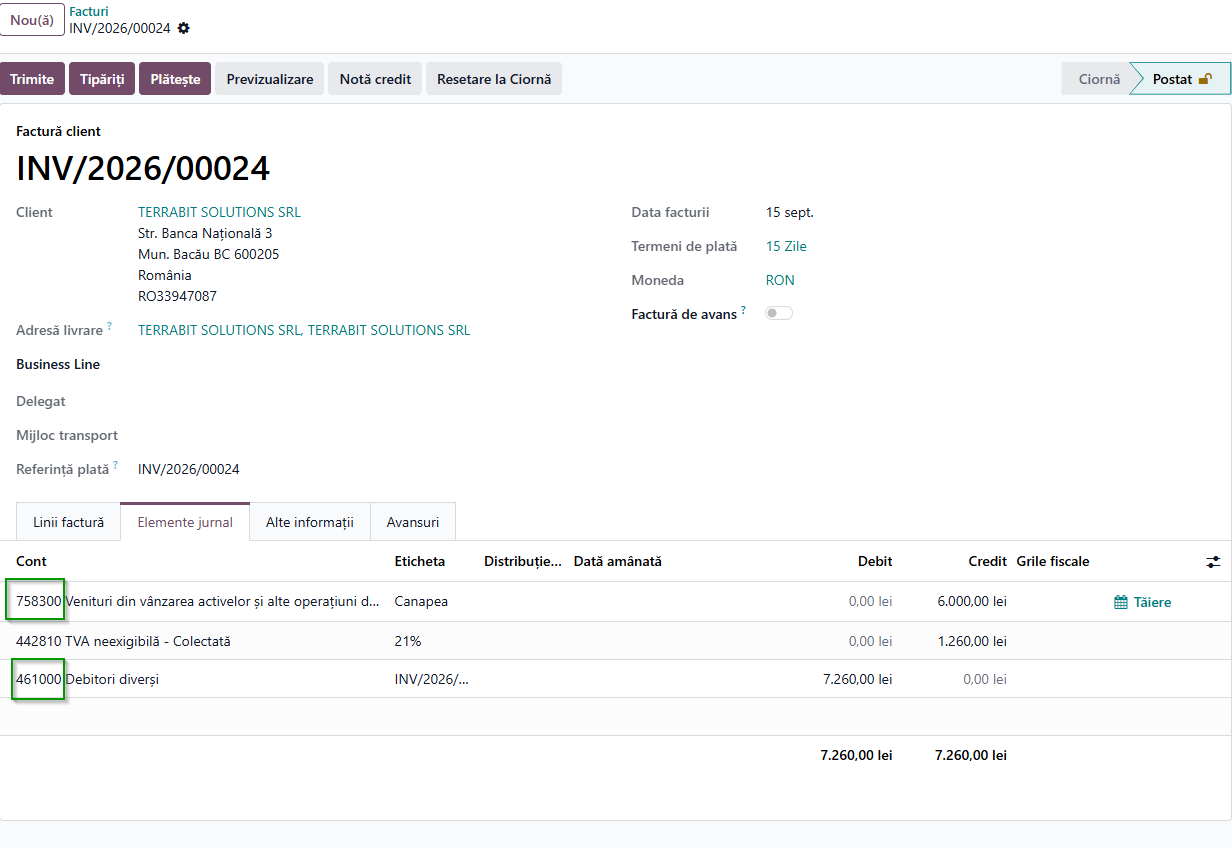
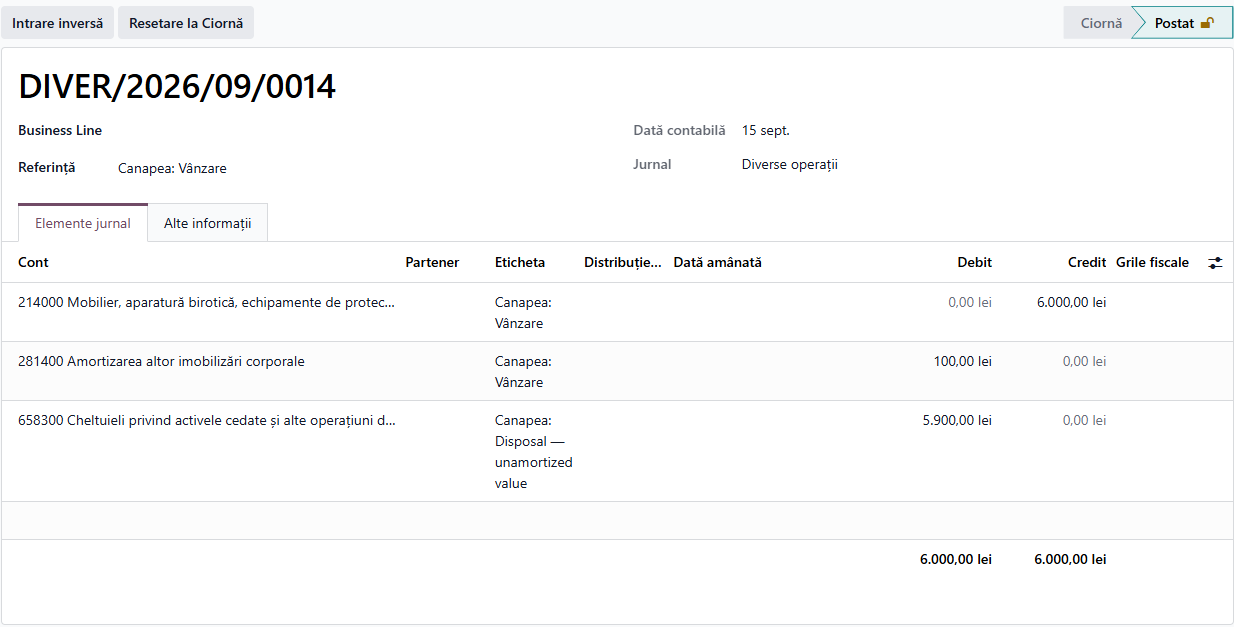
- Un mijloc fix poate ieși din evidență nu doar prin casare, ci și prin vânzare. Este o situație cu caracter ocazional, pentru că mijloacele fixe nu sunt destinate vânzării. La emiterea facturii se înregistrează creanța față de client (461), venitul din cedare în contul 7583 și TVA-ul colectat (4427).
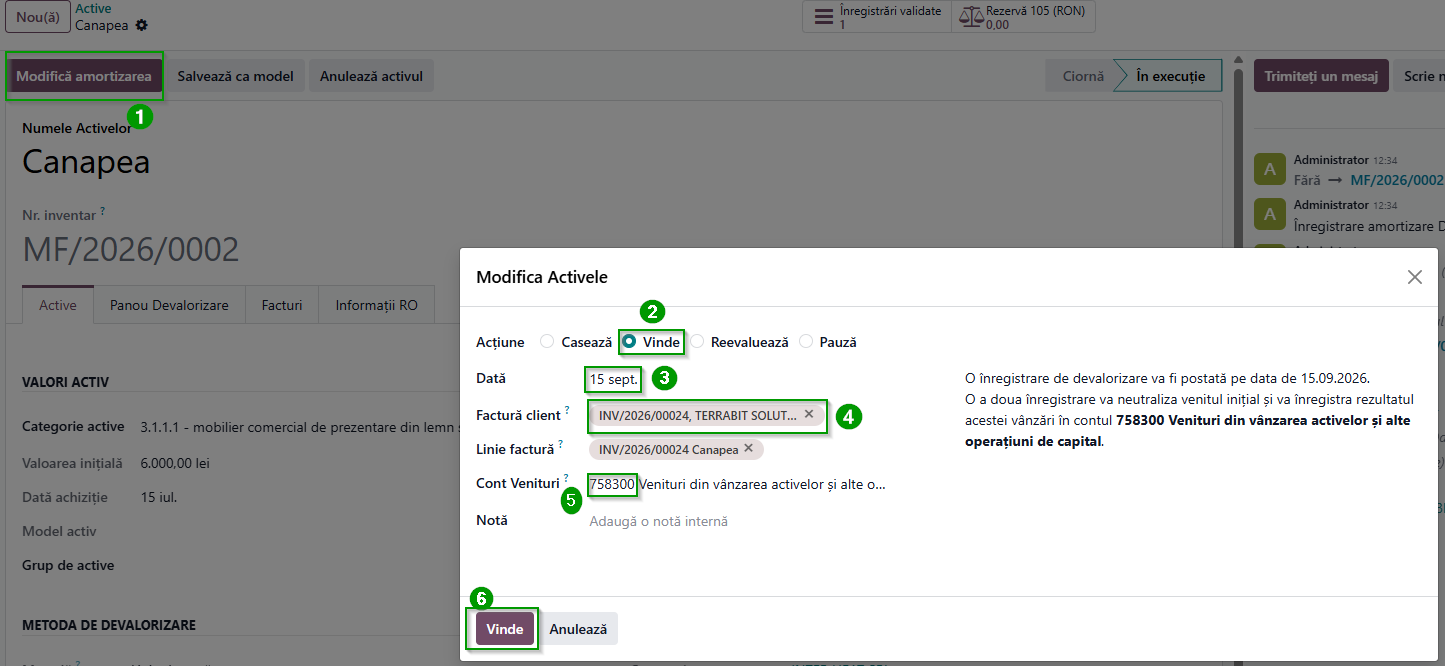
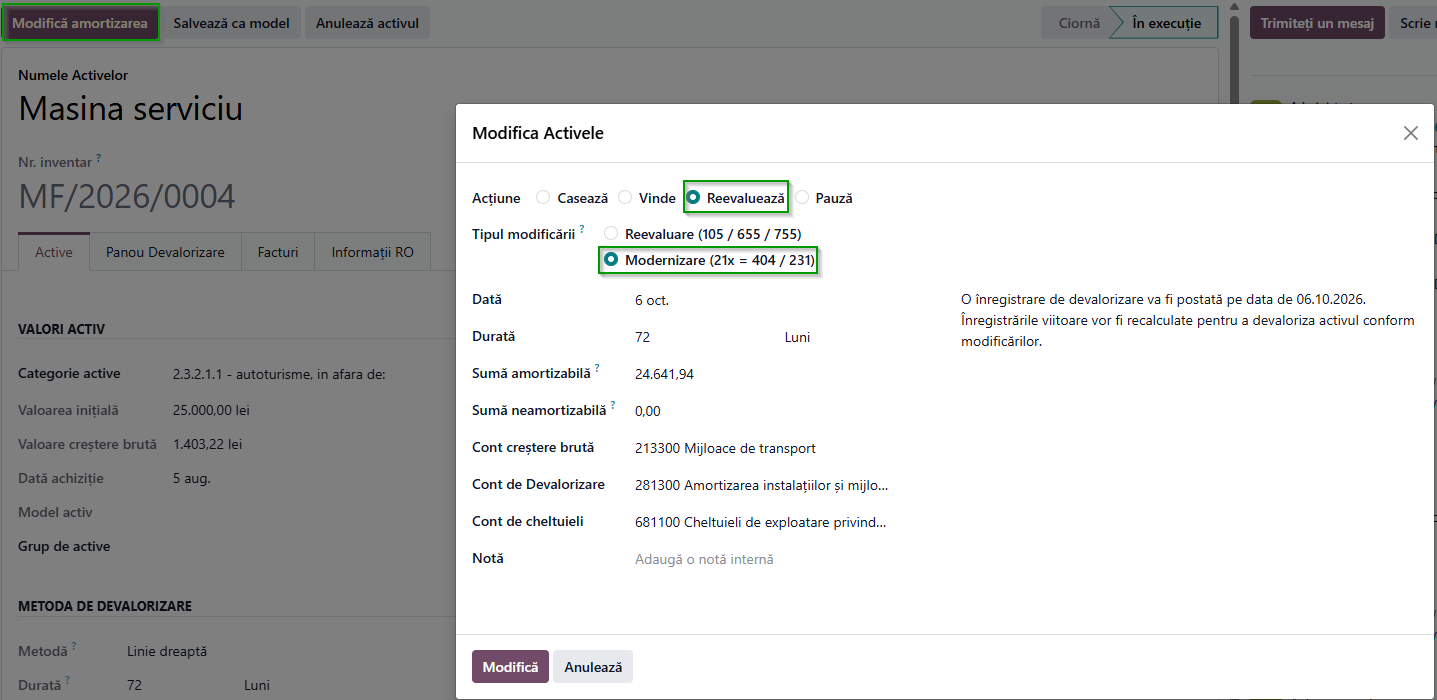
- Ulterior, se accesează meniul Contabilitate → Active și se deschide activul care se vinde, apoi se apasă Modifică amortizarea. În fereastra care apare se alege secțiunea Vinde, se completează data și se selectează factura de client. Linia de factură și contul contabil se completează automat. Operațiunea se finalizează prin apăsarea butonului Vinde.
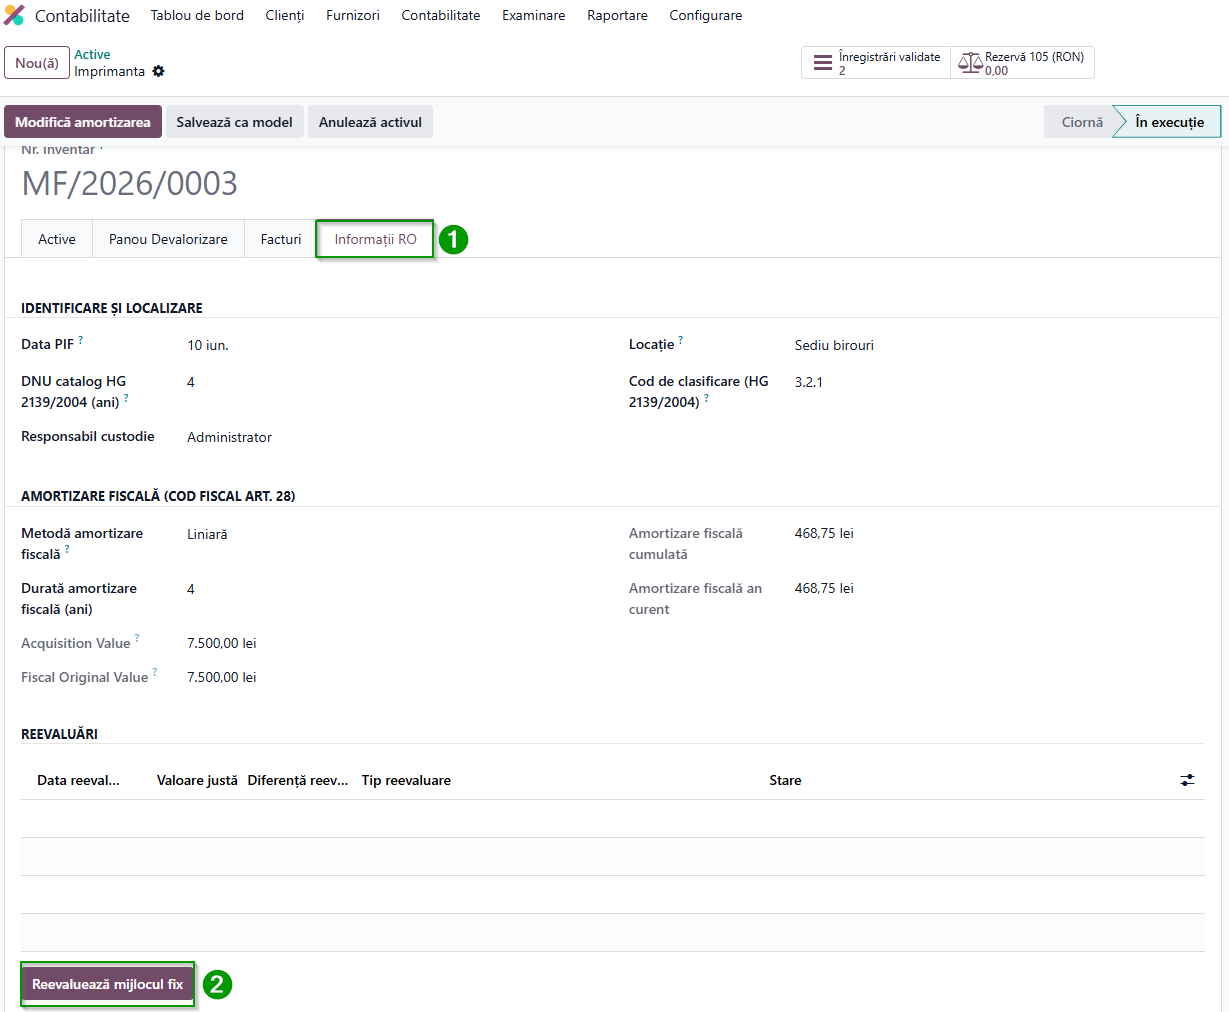
- Accesați Contabilitate → Active.
- Deschideți mijlocul fix dorit.
- În secțiunea „Informații RO", apăsați butonul „Reevaluează mijloc fix"
- Ulterior se deschide o fereastră în care se completează data reevaluării, evaluatorul/baza evaluării, metoda de reevaluare, valoarea justă, precum și conturile 105, 655 și 755. Procesul se finalizează prin apăsarea butonului „Confirmă".
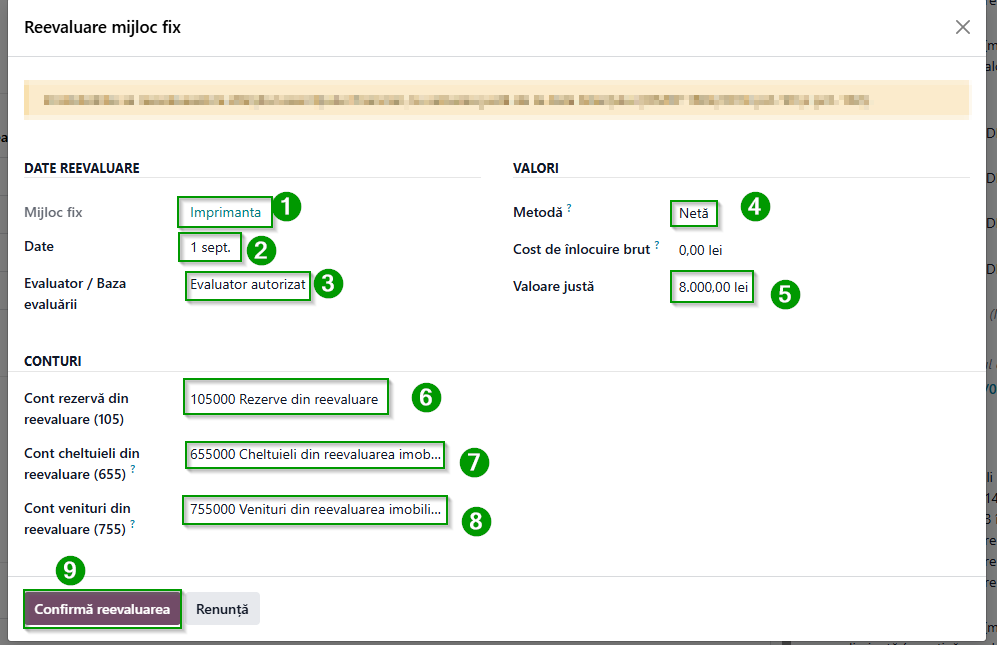
💡Se poate aplica și reevaluarea prin metoda brută dacă se selectează metoda brută. Valoarea brută și amortizarea cumulată se ajustează proporțional, astfel încât valoarea netă să devină egală cu valoarea justă (OMFP 1802/2014 pct. 103 lit. a)).
Date de introdus:
- Cost de înlocuire brut: noua valoare brută.
- Depreciere (%): Se calculează astfel: luni amortizate / durata de amortizare în luni × 100 (amortizare liniară).
- Valoare justă: noua valoare netă. Se completează automat în momentul în care se aplică procentul de depreciere sau se introduce manual doar dacă raportul evaluatorului o indică direct.
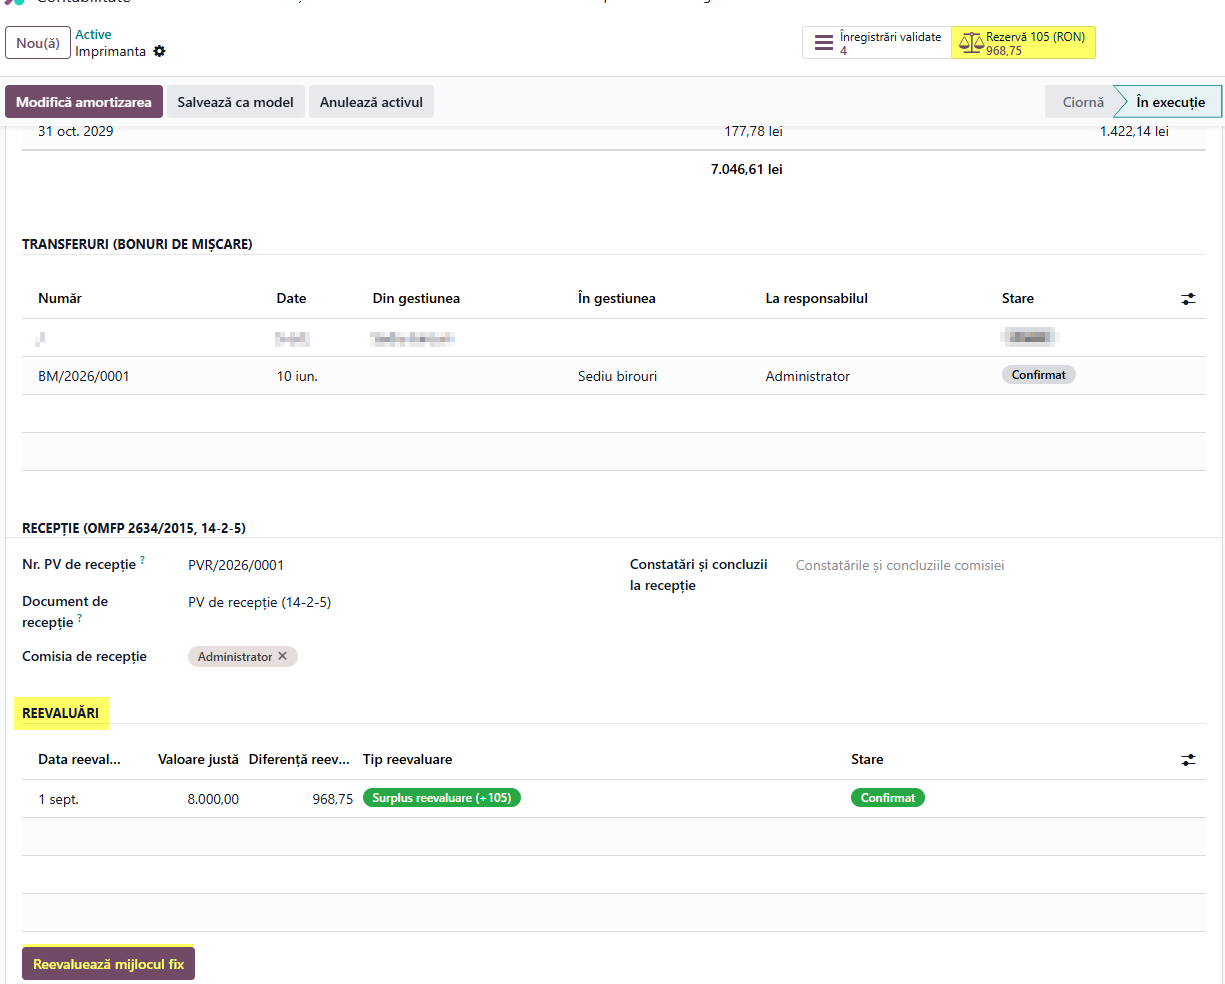
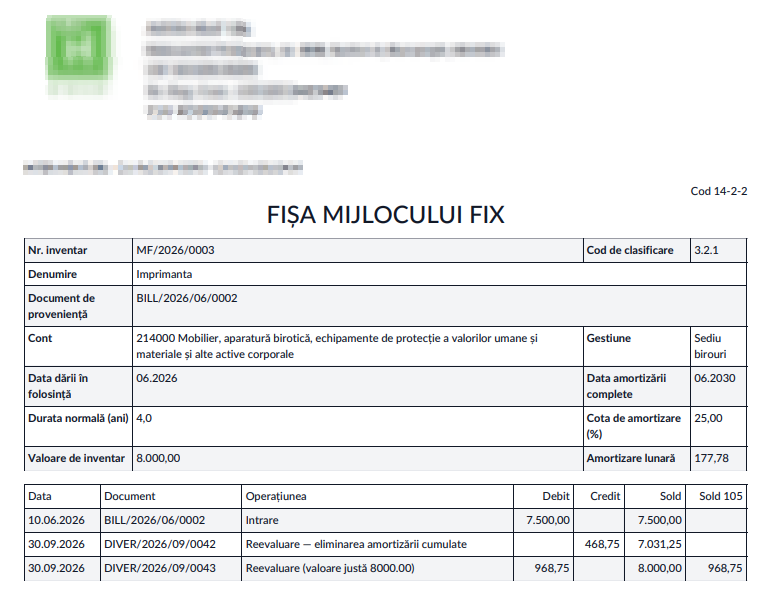
Reevaluările se regăsesc în secțiunea „Reevaluări" din tabul „Informații RO". Notele contabile generate se deschid din butonul „Rezervă 105", din partea de sus, care afișează soldul rezervei din reevaluare. O reevaluare negativă consumă mai întâi rezerva existentă, iar diferența rămasă se înregistrează în contul 655.
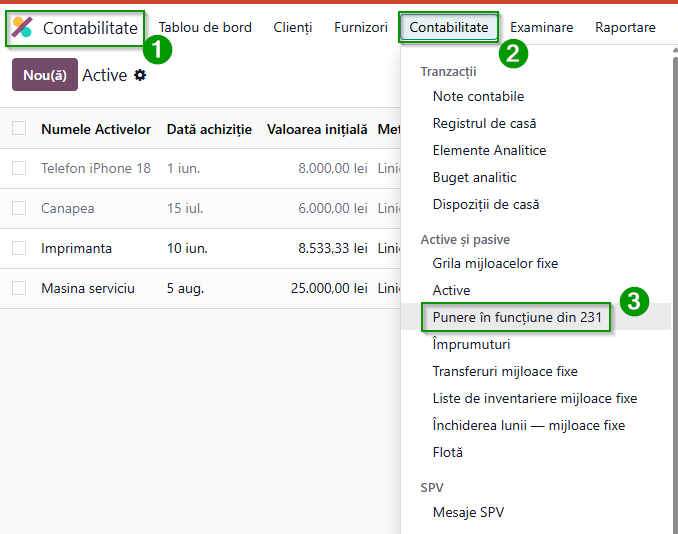
- Accesați modulul Contabilitate, apoi din meniul Contabilitate, secțiunea „Active și pasive".
- Selectați Punere în funcțiune din 231.
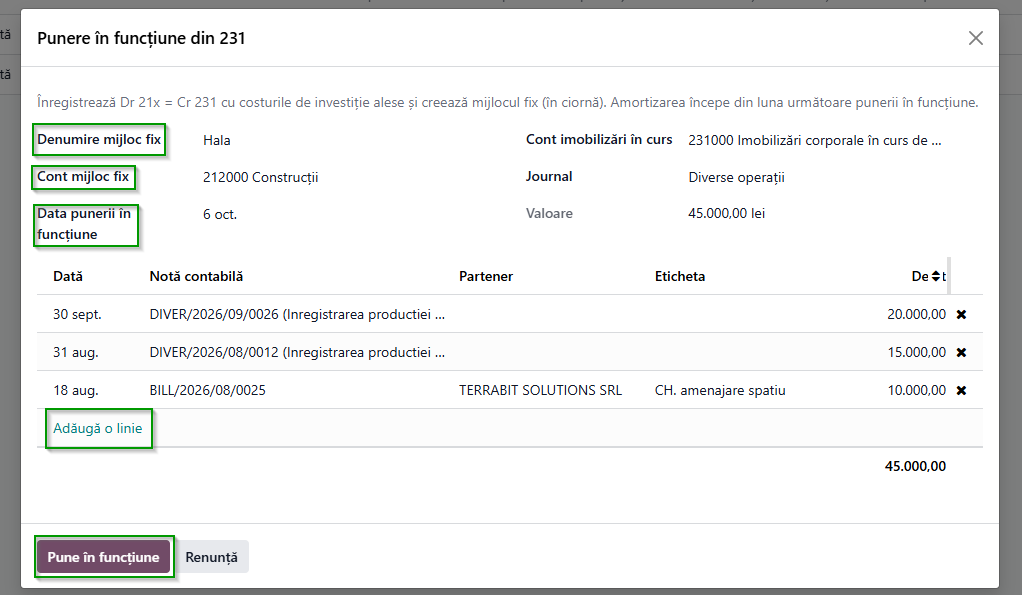
- Se deschide o fereastră în care se completează denumirea, contul contabil și data punerii în funcțiune.
- Prin „Adaugă o linie" se adaugă facturile/notele contabile care alcătuiesc mijlocul fix: contul 231 se creditează, iar în contrapartidă se creează mijlocul fix.
- Prin butonul „Pune în funcțiune", mijlocul fix se deschide în secțiunea Active, unde se completează categoria activului, durata de amortizare etc.
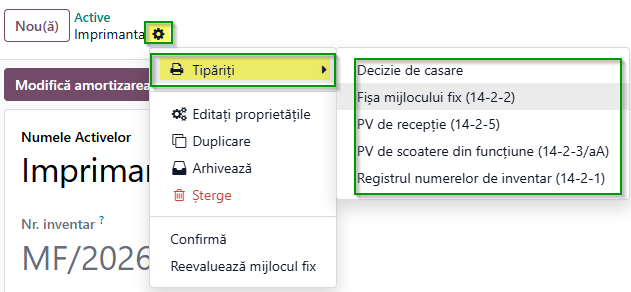
💡Documente tipăribile
Din Acțiuni (⚙) → Tipăriți: „Decizie de casare" , „Fișa mijlocului fix", PV de recepție, PV de scoatere din funcțiune, Registrul numerelor de inventar
9. Grila mijloacelor fixe, transferuri mijloace fixe, lista de inventariere mijloace fixe, închiderea lunii mijloacelor fixe.
- Accesați modulul Contabilitate, apoi din meniul Contabilitate, secțiunea „Active și pasive".
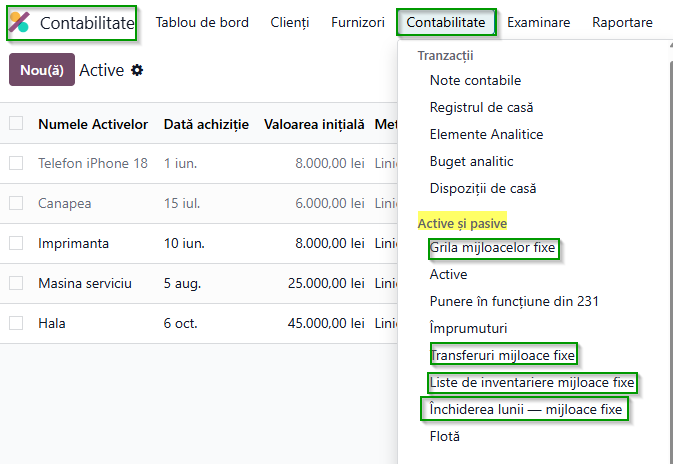
- Grila mijloacelor fixe permite introducerea rapidă a mai multor active în ciornă, direct în listă, și consultarea situației curente a celor în funcțiune (amortizare cumulată, valoare netă, luni rămase).
- Transferul mijloacelor fixe trasabilitatea mutării unui activ între gestiuni sau persoane responsabile, fără modificarea valorii ori a amortizării. Se efectuează direct din mijloc fix - secțiunea informații RO - aria Identificare & localizare butonul Transfer.
- Lista de inventariere pune la dispoziție lista activelor aflate în evidență pe gestiuni, pentru verificarea lor faptică și compararea cu datele scriptice, în vederea identificării eventualelor diferențe.
- Inchiderea lunii verifică corectitudinea și completitudinea înregistrărilor, reconciliază registrul mijloacelor fixe cu balanța, postează amortizarea lunii și închide perioada, cu posibilitatea blocării acesteia.
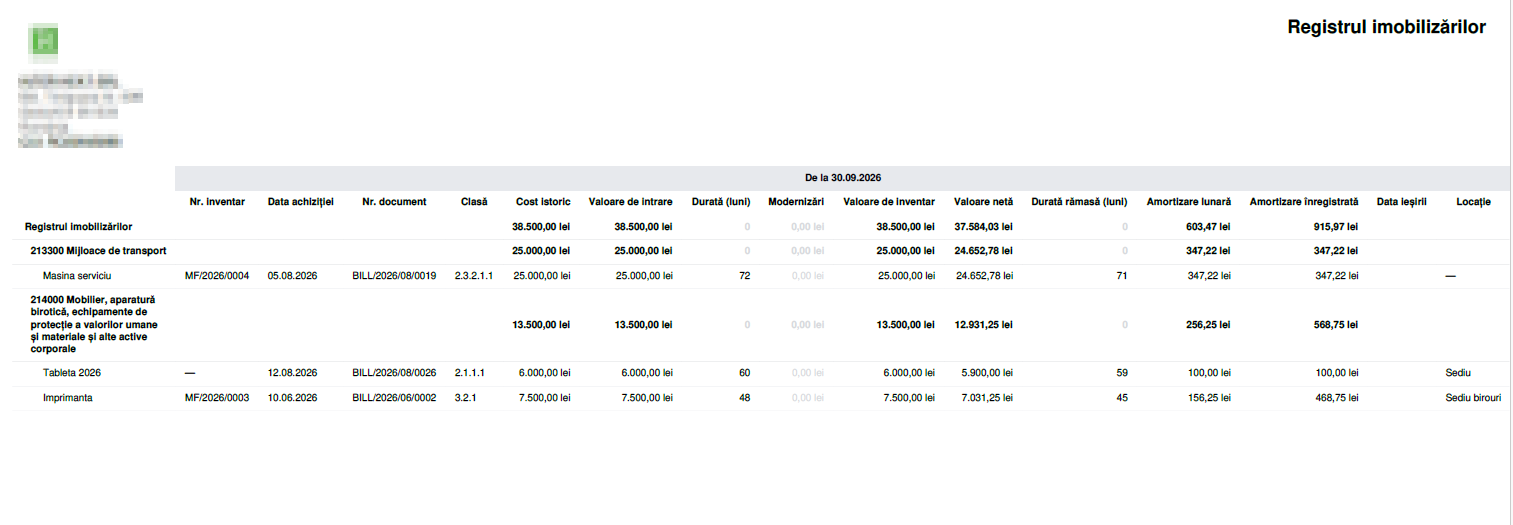
- Accesați Contabilitate → Raportare → Registrul imobilizărilor (RO)
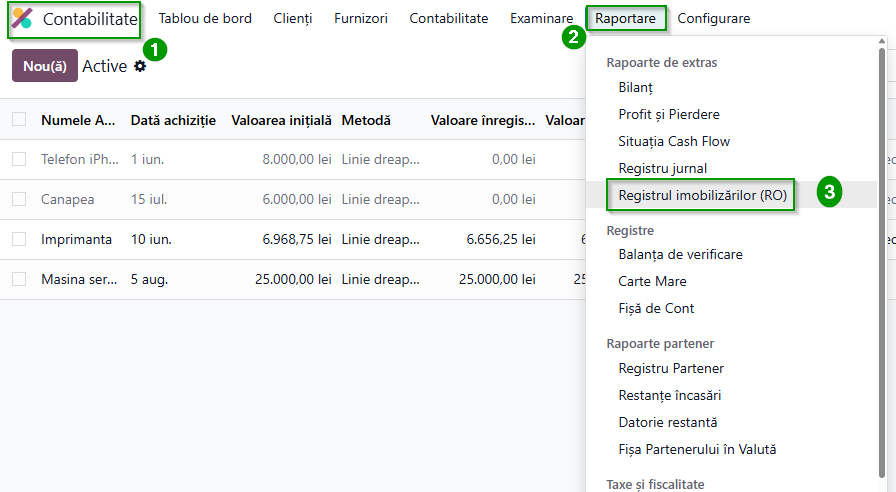
Ce găsești pentru fiecare bun:
- Identificare: număr de inventar, data achiziției, documentul de achiziție, clasa din catalogul de clasificare și locația.
- Valori: cost istoric, valoare de intrare, modernizări capitalizate și valoare de inventar (valoarea de intrare plus modernizări, ajustată la reevaluare).
- Amortizare: durata totală și durata rămasă (în luni), amortizarea lunară și amortizarea înregistrată până la data raportului.
- Valoare netă: valoarea de inventar minus amortizarea înregistrată.
- Data ieșirii: completată când bunul a fost cedat sau casat.
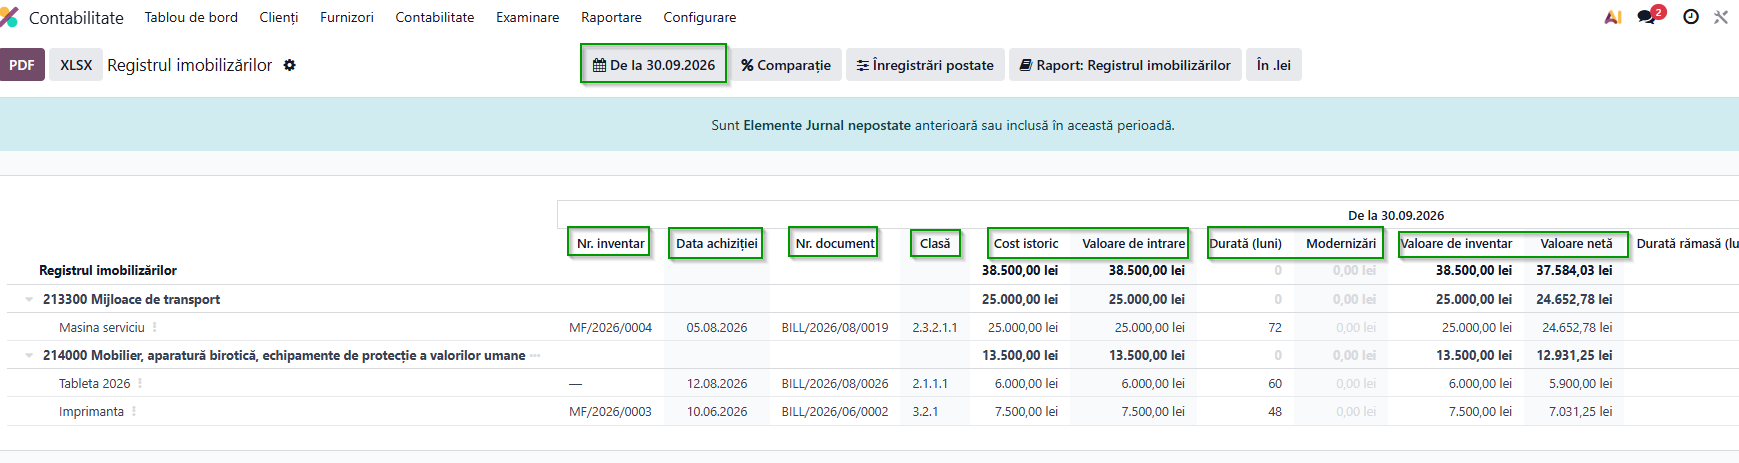
- Raportul poate fi exportat în format PDF sau XLSX.