Decont de cheltuieli din avans de trezorerie (542) și diurnă
Decontul de cheltuieli este documentul prin care angajatul justifică banii primiți în avans pentru o deplasare sau o activitate de serviciu (cazare, transport, protocol etc.), eventual completați cu diurnă. În Odoo, decontul calculează automat diferența de restituit sau de încasat și generează toate notele contabile: chitanțele de achiziție, decontarea din avans, diurna și regularizarea diferenței, astfel încât soldul contului 542 al angajatului să ajungă la zero.
Avansul poate ajunge la angajat în trei moduri, ales pe fiecare decont:
- Numerar — avansul iese din casă (5311);
- Virament (card personal) — avansul se virează pe cardul personal al angajatului (prin 5125);
- Card de firmă — nu există avans; angajatul plătește direct cu cardul companiei.
🚩 Cadru legal, pe scurt
- OMFP 2634/2015 — formularele „Decont de cheltuieli” și „Ordin de deplasare (delegație)”.
- OMFP 1802/2014 — funcțiunea conturilor 542, 625, 623, 4426, 409; pct. 135 (deconturi în valută) și pct. 302 (5125 „Sume în curs de decontare”, carduri).
- Codul fiscal art. 76 alin. (2) lit. k) — diurna e neimpozabilă în limita a 2,5 ori nivelul legal (HG 714/2018 în țară, HG 518/1995 în străinătate) și a 3 salarii de bază pe lună; surplusul e venit salarial.
- Codul fiscal art. 319 alin. (12) + Norme pct. 69 alin. (6) — bonul fiscal dă drept de deducere a TVA doar dacă are tipărit codul de TVA al firmei și valoarea nu depășește 100 euro.
- Cote TVA 2026: 21% standard, 11% redusă (inclusiv cazarea hotelieră).
👥 Cine operează decontul
Decontul îl introduce contabilul, pe baza documentelor predate de angajat (ordinul de deplasare, bonurile, facturile, decontul semnat).
| Rol | Cine îl primește | Ce poate face |
|---|---|---|
| Aprobator | casierul sau persoana care aprobă avansul | vede toate deconturile; apasă Avans |
| Contabil | contabilul care operează deconturile | introduce decontul și liniile; apasă Validează și Invalidare; poate șterge deconturi în Ciornă |
⚙️ Configurare inițială
- Jurnal de avansuri (542) — în Facturare/Contabilitate → Configurare → Jurnale, un jurnal de tip „Diverse” cu contul implicit 542 (de ex. „Jurnal cheltuieli decont”). Contul 542 trebuie să aibă bifat „Permite reconcilierea”.
- Jurnalul de casă (contul 5311) pentru modul „Numerar” și jurnalele de bancă pentru „Virament”.
- Pentru Virament și Card de firmă: pe metodele de plată ale jurnalului de bancă / card se setează contul de plăți în curs și de încasări în curs (5125). Fără ele, avansul nu se poate contabiliza.
- Angajații au completat „Contactul” — e partenerul folosit pe notele contabile. Jurnalul cardului de firmă se poate seta pe fișa angajatului, fila Setări, câmpul Jurnal card firmă.
- Furnizorii folosiți pe liniile „Plată furnizor” trebuie să aibă „Cont de plătit” (401).
- Pentru deconturi în valută: jurnal de casă în valută (5314), jurnal de avansuri pe un 542 în valută și conturile de diferențe de curs (665/765) în Contabilitate → Setări.
Varianta de lucru se alege pe jurnal. În fila Note contabile a jurnalului de casă / bancă / card există bifa „Avansul și lichidarea prin extras de bancă / registru de casă”:
- fără bifă → fluxul clasic: avans pe decont, decontare, diferență regularizată pe decont;
- cu bifă → varianta fără note de plată: decontul înregistrează doar cheltuielile pe 542, iar banii dați și restituiți se înregistrează din registrul de casă sau din extras; soldul 542 se reportează de la o lună la alta.
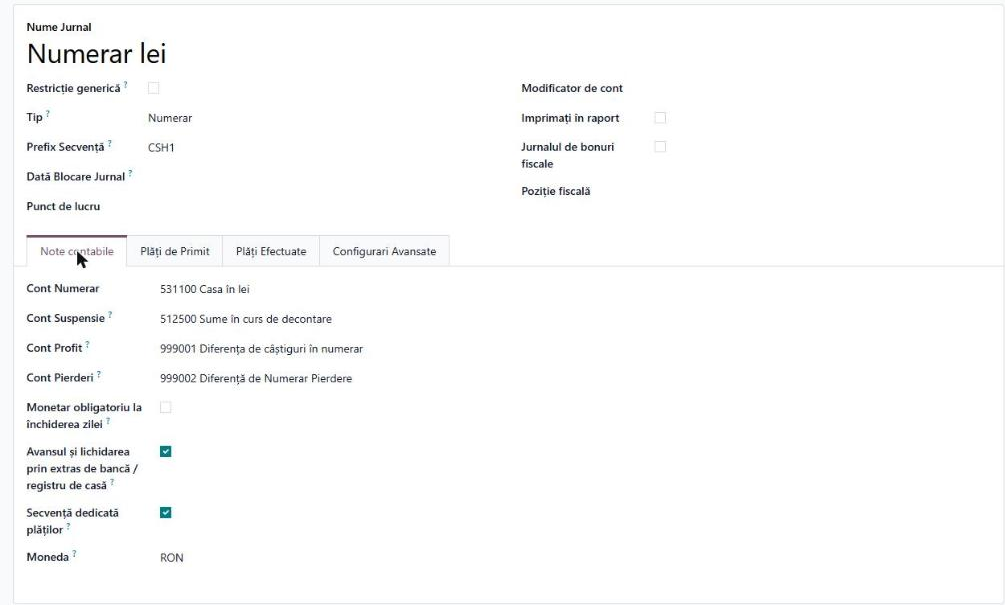
Bifa „Avansul și lichidarea prin extras de bancă / registru de casă” pe jurnalul de casă, fila Note contabile
1. Accesare
Accesați Contabilitate (Facturare) → Furnizori → Decont Cheltuieli.
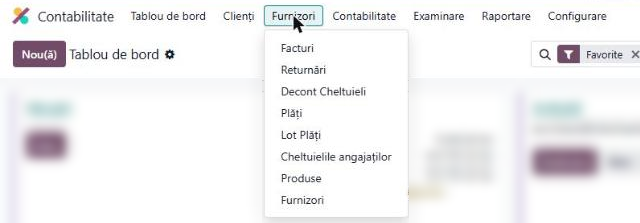
Meniul Furnizori → Decont Cheltuieli
Lista arată toate deconturile, cu numărul DEC/…, data cheltuielii, angajatul, valoarea totală și starea (Ciornă, Avans, Efectuat).
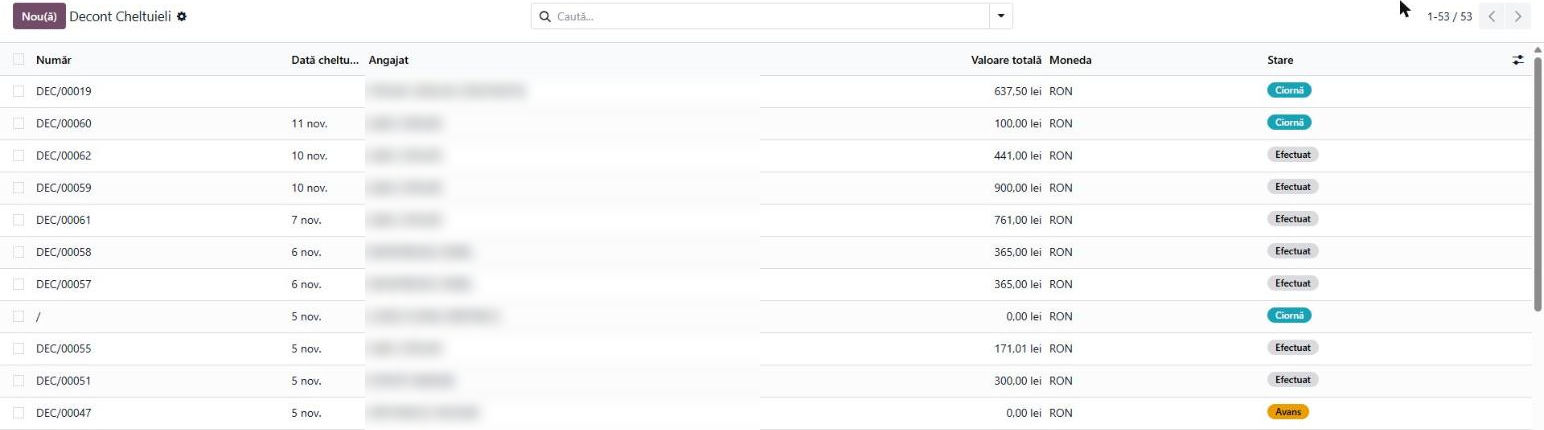
Lista deconturilor de cheltuieli
2. Fluxul clasic: avans → cheltuieli → validare
Exemplul de mai jos: angajatul primește un avans de 1.000 lei prin virament pe cardul personal, aduce o factură de cazare de 555 lei (TVA 11%) și un bilet de tren de 121 lei (TVA 21%) și are diurnă 2 zile × 42,50 lei. Totalul decontului este 761 lei, iar angajatul restituie 239 lei.
Pasul 1 — Crearea decontului
Apăsați Nou și completați:
- Angajat;
- Mod de decontare — Numerar / Virament (card personal) / Card de firmă (modificabil doar în Ciornă);
- Jurnal de plată — de tip numerar la „Numerar”, de tip bancă la „Virament”; la „Card de firmă” servește doar plății diurnei;
- Dată avans (implicit azi) și Dată cheltuială (data decontului);
- Ordin deplasare, Avans acordat;
- Zile și Diurnă (sumă pe zi) — implicit 42,50 lei/zi, doar ca punct de pornire;
- în fila Alte informații verificați Jurnal avansuri (542) și Jurnal diurnă.
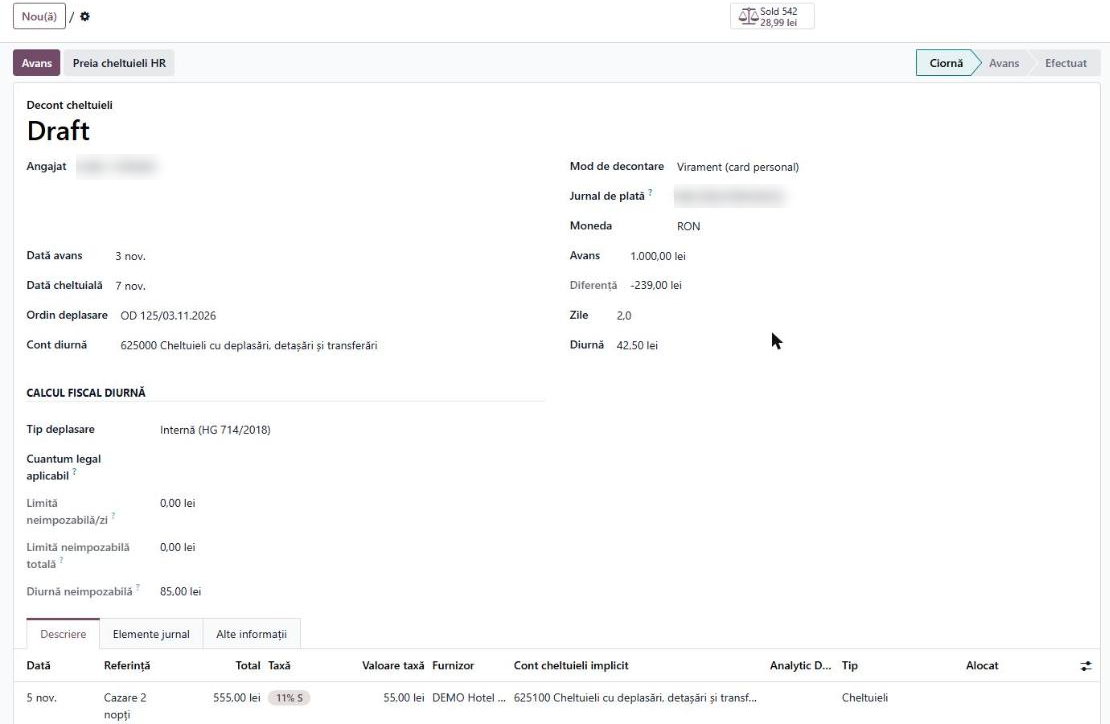
Decont nou în Ciornă, mod „Virament (card personal)”, cu avans 1.000 lei și diurnă 2 × 42,50 lei
Pasul 2 — Acordarea avansului
Aprobatorul apasă Avans: decontul primește numărul DEC/… și trece în starea Avans. Se generează nota de acordare a avansului:
- Numerar: Dr 542 = Cr 5311;
- Virament (card personal): Dr 542 = Cr 5125 (plăți în curs), care se reconciliază apoi cu extrasul (5125 = 5121);
- Card de firmă: nu există avans și nici notă, dar se apasă tot Avans (cu zero), ca decontul să primească număr și să permită validarea.
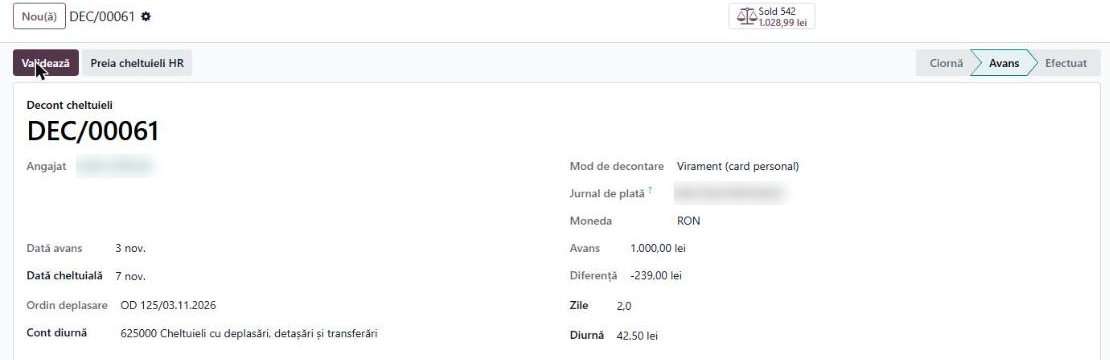
Decontul în starea „Avans”, cu număr DEC/… și diferența calculată
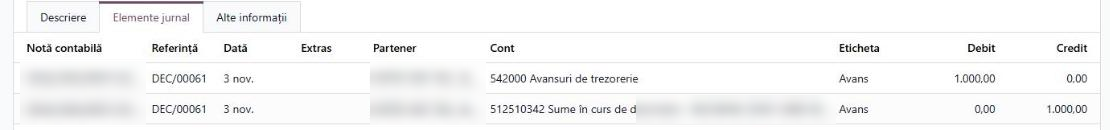
Fila Elemente jurnal: nota de avans la Virament — Dr 542 = Cr 5125, 1.000 lei
Pasul 3 — Introducerea cheltuielilor
În fila Descriere adăugați câte o linie pentru fiecare document justificativ: dată, referință, Total = suma de pe bon/factură, cu TVA inclus, taxa, furnizorul și contul de cheltuială. Modulul extrage singur baza și TVA-ul din total.
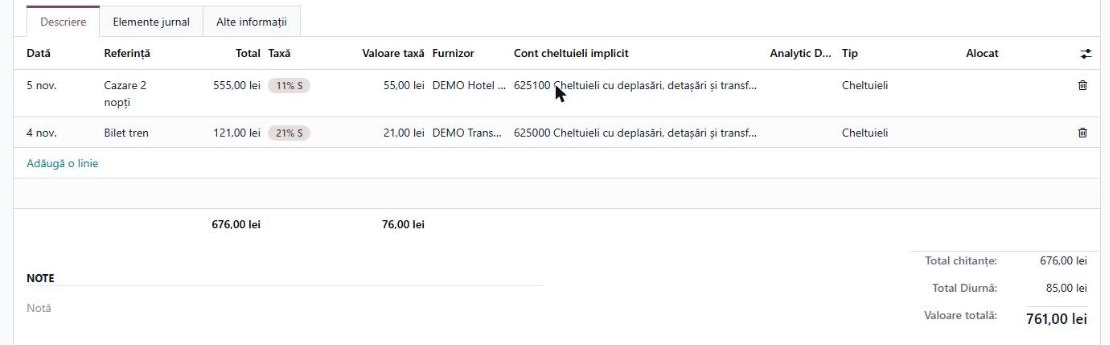
Liniile de cheltuieli: cazare 555 lei (TVA 11%) și bilet de tren 121 lei (TVA 21%); totaluri și diferență
Fiecare linie are un Tip:
| Tip | Când se folosește | Ce se înregistrează la validare |
|---|---|---|
| Cheltuieli | bon sau factură | chitanță de achiziție Dr 6xx + Dr 4426 = Cr 401 și decontare din avans Dr 401 = Cr 542 |
| Diurnă | diurna altor deplasări, pe lângă cea din antet | Dr 625 = Cr 542, pe angajat, fără TVA și fără furnizor obligatoriu |
| Plată furnizor | angajatul a achitat direct o factură a firmei | Dr 401 = Cr 542 pe totalul liniei, care stinge facturile furnizorului |
Diferența se calculează automat: cheltuieli + diurnă − avans. O valoare negativă înseamnă că angajatul restituie restul; una pozitivă că firma îi mai datorează.
Linii „Plată furnizor”
- cu facturi alese — butonul „Bills Paid” de pe linie deschide facturile deschise ale furnizorului; pe fiecare completați suma alocată (implicit restul de plată; o sumă mai mică = plată parțială). Facturile trec în „Plătit” / „Parțial plătit”, iar plata apare pe factură cu numărul decontului;
- fără facturi alese — plata stinge întâi facturile cele mai vechi după scadență;
- partea nealocată devine avans la furnizor: Dr 4092 = Cr 401. Pentru bunuri se reclasifică manual pe 4091, pentru imobilizări pe 4093 (prin 404).
Pasul 4 — Validarea decontului
Contabilul apasă Validează: decontul trece în Efectuat și se generează toate notele. Chitanțele apar în fila Chitanțe, iar toate liniile contabile în fila Elemente jurnal.
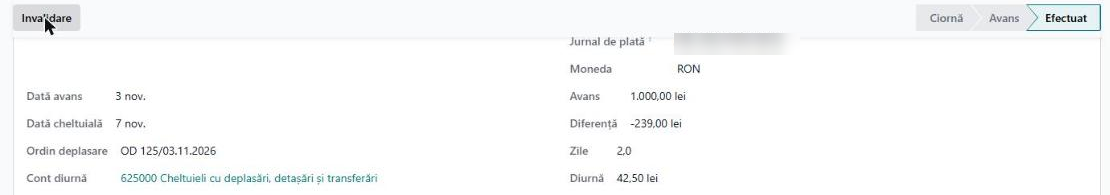
Decontul validat, în starea „Efectuat”; butonul Validează a fost înlocuit de Invalidare
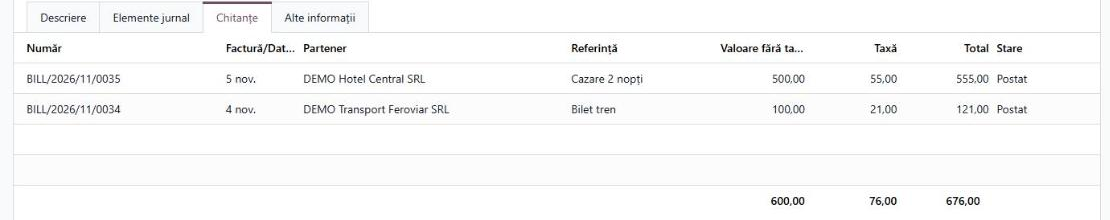
Fila Chitanțe: o chitanță de achiziție pentru fiecare cheltuială, cu bază și TVA
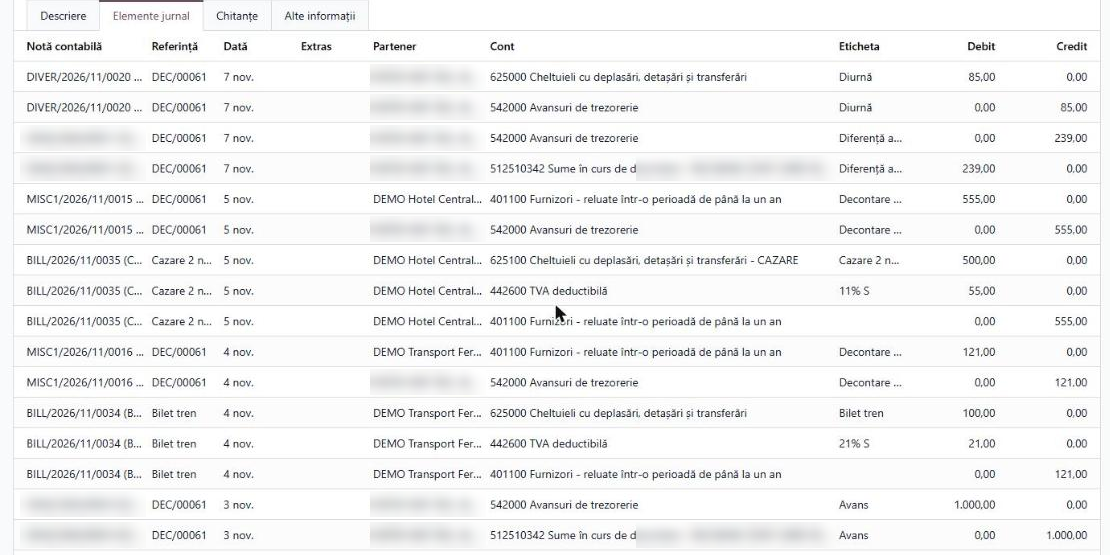
Fila Elemente jurnal după validare: avans, chitanțe, decontare din avans, diurnă și restituirea diferenței
Pentru exemplul de mai sus, notele sunt:
| Operațiune | Debit | Credit | Sumă | Data |
|---|---|---|---|---|
| Acordare avans (Virament) | 542 | 5125 | 1.000,00 | data avansului |
| Chitanță cazare | 625 + 4426 | 401 | 500,00 + 55,00 | data liniei |
| Chitanță tren | 625 + 4426 | 401 | 100,00 + 21,00 | data liniei |
| Decontare din avans (cazare) | 401 | 542 | 555,00 | data liniei |
| Decontare din avans (tren) | 401 | 542 | 121,00 | data liniei |
| Diurnă | 625 | 542 | 85,00 | data cheltuielii |
| Restituire diferență (Virament) | 5125 | 542 | 239,00 | data cheltuielii |
La modul Numerar, notele de avans și de diferență sunt pe casă: Dr 542 = Cr 5311 la avans, Dr 5311 = Cr 542 la restituire, respectiv Dr 542 = Cr 5311 dacă firma plătește diferența. După validare, soldul 542 al angajatului pentru acest decont este zero.
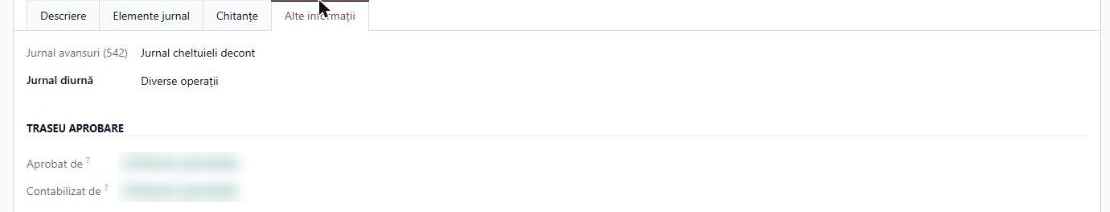
Fila Alte informații: jurnalul de avansuri (542), jurnalul diurnei și traseul de aprobare
Card de firmă
Chitanța se generează la fel (Dr 6xx + Dr 4426 = Cr 401), dar decontarea nu trece prin 542: nota se face pe jurnalul cardului, Dr 401 = Cr 5125, și se închide cu 5121 la importul extrasului. Doar diurna se datorează angajatului (Dr 625 = Cr 542) și se plătește din jurnalul de plată, deci „Diferența” este egală cu diurna. O retragere de numerar cu cardul firmei se face într-un decont separat, cu modul „Virament”.
Decont în valută
Moneda decontului se ia din jurnalul de plată (la „Card de firmă”, din jurnalul cardului). Fiecare notă are suma în valută și contravaloarea în lei la cursul BNR din data ei (avans — data avansului, chitanță — data liniei, diurnă și diferență — data cheltuielii). Dacă la validare pe 542 rămâne un sold în lei, se înregistrează automat diferența de curs: Dr 665 = Cr 542 sau Dr 542 = Cr 765.
3. Varianta fără note de plată (sold 542 urmărit pe angajat)
Se aplică deconturilor al căror jurnal (jurnalul de plată, sau al cardului la „Card de firmă”) are bifa „Avansul și lichidarea prin extras de bancă / registru de casă”. Este potrivită când angajații primesc sume rotunde (din casă, de la bancomat sau cu cardul firmei) și soldul lor pe 542 se reportează de la o lună la alta.
- decontul nu are pasul „Avans”: cheltuielile se completează în Ciornă și se apasă direct Validează; numărul se dă la validare;
- câmpurile Avans și Diferență nu mai apar;
- butonul „Sold 542” din dreapta-sus arată soldul angajatului pe 542 din toate deconturile și operațiunile de casă/bancă (pozitiv = mai are de justificat, negativ = firma îi datorează).
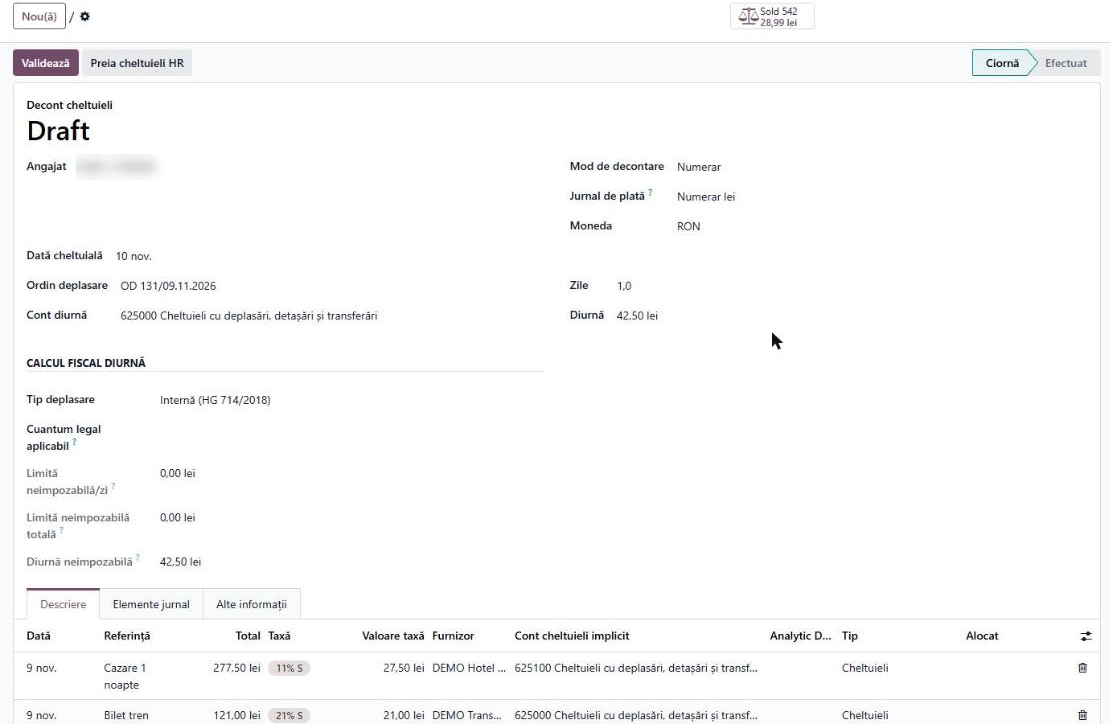
Decont pe jurnalul de casă cu bifă: fără Avans și Diferență, cu butoanele „Sold 542” și „Validează” direct din Ciornă
La validare se înregistrează doar cheltuielile, toate pe 542 cu angajatul ca partener: chitanța și Dr 401 = Cr 542, plata furnizorului Dr 401 = Cr 542, diurna Dr 625 = Cr 542. Nu se generează notă de avans și nici notă de diferență.
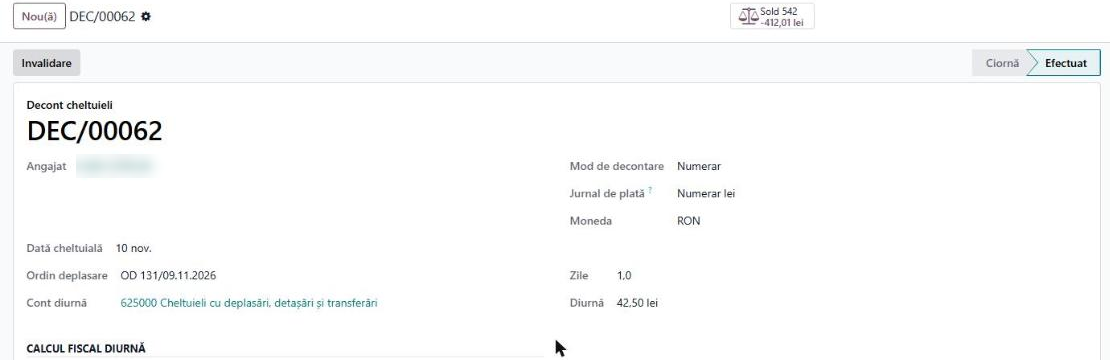
Decontul validat direct din Ciornă; „Sold 542” scade cu totalul decontului (441 lei)
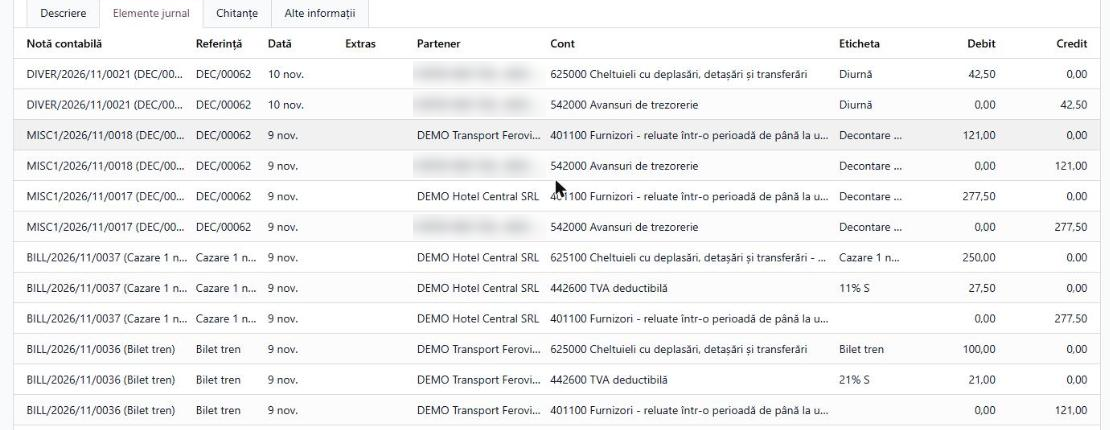
Elemente jurnal: chitanțele, decontarea Dr 401 = Cr 542 și diurna Dr 625 = Cr 542 — nicio notă pe casă sau bancă
Un clic pe „Sold 542” deschide fișa contului 542 a angajatului: notele postate, de la cea mai nouă, cu Debit, Credit, potrivirea și Sold cumulat. Primul rând arată soldul final, egal cu cel de pe buton.
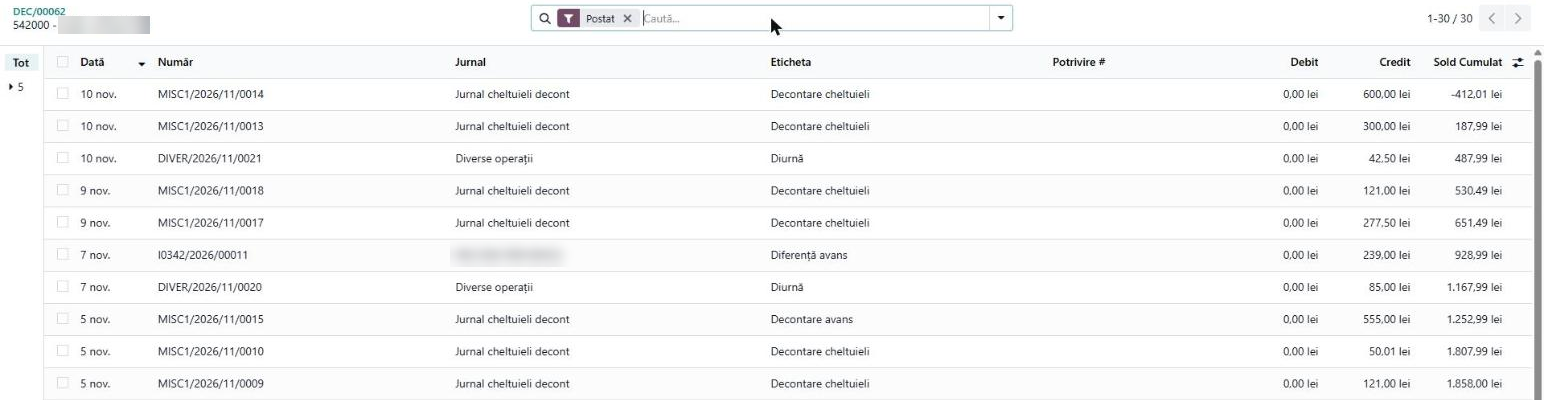
Fișa 542 a angajatului, deschisă din butonul „Sold 542”
Banii dați angajatului și restituirile se înregistrează în afara decontului, cu contactul de lucru al angajatului ca partener, și se reconciliază pe 542:
- din registrul de casă: ridicare Dr 542 = Cr 5311, restituire Dr 5311 = Cr 542;
- din extrasul bancar (ecranul de potrivire bancă): pe linia retragerii sau a plății cu cardul firmei apăsați „Setează partenerul” (angajatul, nu comerciantul) și „Setează contul” (542); dacă există deja note deschise pe 542 ale angajatului, folosiți „Reconciliază”.
După validarea deconturilor, notele deschise ale angajatului pe 542 se pot potrivi între ele din Contabilitate → Reconciliază (filtru cont 542 + angajat).
4. Invalidare și tipărire
- Invalidare (rol Contabil) șterge toate notele decontului, inclusiv avansul și chitanțele, iar decontul revine în Ciornă. În fluxul clasic se reia de la Avans; în varianta fără note de plată se validează din nou direct. Facturile plătite prin „Plată furnizor” revin la starea anterioară. Nu folosiți Invalidare pe o perioadă declarată sau închisă — acolo corecția se face prin stornare.
- Tipărire: rotița ⚙ → Tipărire → Tipărire decont cheltuieli; documentul e justificativul semnat de titularul avansului. În varianta fără note de plată nu se tipăresc rândurile „Avans primit în data” și „Diferență”.
5. Operațiuni de perioadă (în afara decontului)
- la 31.12, avansurile nedecontate se reclasifică (Dr 4282 = Cr 542 sau 461), iar soldul creditor al unui angajat trece în datorii față de personal (Dr 542 = Cr 4281) — 542 nu se prezintă la bilanț cu sold creditor;
- avansurile nejustificate în termen se trec în 428 și se recuperează de la angajat;
- soldurile 542 în valută se reevaluează lunar (l10n_ro_currency_revaluation), pe angajat, fără stornare.
✅ Verificări rapide
- „Jurnal avansuri (542)” are contul implicit 542, iar 542 are „Permite reconcilierea”.
- Acordarea avansului produce Dr 542 = Cr 5311 (Numerar) sau Dr 542 = Cr 5125 (Virament).
- Liniile de deplasare au contul 625, nu 623 implicit.
- Un bon de 555 lei cu TVA 11% dă bază 500 și TVA 55; „Total chitanțe” este egal cu suma bonurilor.
- Diferența = cheltuieli + diurnă − avans (negativă = angajatul restituie).
- Nota de diferență are data decontului (data cheltuielii), nu data avansului.
- După validare, în fluxul clasic, soldul 542 al angajatului pentru decont este zero.
- Fără note de plată: decontul se validează din Ciornă, toate cheltuielile sunt pe credit 542 cu angajatul și nu există note pe casă/bancă.
- „Sold 542” de pe decont este egal cu primul rând „Sold cumulat” din fișa 542.
- Diurna se încadrează în plafon sau surplusul a fost transmis la salarizare.
🛠️ Mesaje de eroare frecvente
| Mesaj / simptom | Cauză | Remediere |
|---|---|---|
| Lipsesc butoanele Avans / Validează | utilizatorul nu are rolul Aprobator / Contabil | atribuiți rolul în Setări → Utilizatori, secțiunea „Decont Cheltuieli” |
| „Set an outstanding payments (receipts) account (5125) …” | jurnalul de bancă nu are cont de plăți/încasări în curs pe metodele de plată | setați 5125 pe metoda de ieșire (și de intrare, pentru restituiri) |
| „… is settled in cash: choose a cash journal.” | mod Numerar cu jurnal de bancă | alegeți un jurnal de numerar sau schimbați modul |
| „… is settled by bank transfer: choose a bank journal.” | mod Virament cu jurnal de numerar | alegeți un jurnal de bancă sau schimbați modul |
| „… is paid with a company card: choose the company card journal.” | Card de firmă fără „Jurnal card firmă” | completați jurnalul cardului pe decont sau pe fișa angajatului |
| „… is paid with a company card: it has no advance.” | Card de firmă cu avans diferit de zero | goliți avansul; retragerea de numerar e un decont separat, pe Virament |
| „Decontul … are un avans, dar la jurnalul … avansurile se înregistrează din registrul de casă …” | avans completat pe un jurnal cu bifa de extras | puneți avansul pe zero; avansul se înregistrează din casă / bancă |
| „Furnizorul … nu are un cont de datorii (401)” | linie „Plată furnizor” cu furnizor fără „Cont de plătit” | completați contul pe fișa furnizorului |
| „Account … does not allow reconciliation” | 542 fără „Permite reconcilierea” | bifați opțiunea pe contul 542 |
| Notele nu au partener | angajatul nu are „Contact de lucru” | completați-l pe fișa angajatului |
| „Total chitanțe” diferă cu 1 ban de bon | taxă configurată „pe deasupra” | folosiți o taxă „inclusă în preț” |