D390 — Declarație recapitulativă UE
Declarația 390 (VIES) este formularul prin care raportezi la ANAF operațiunile intracomunitare efectuate cu parteneri din alte state membre ale Uniunii Europene. Aceasta vizează livrările și achizițiile de bunuri, precum și prestările și achizițiile de servicii intracomunitare. Temeiul legal al declarației este art. 325 din Codul fiscal.
👉D390 se depune de către persoanele înregistrate în scopuri de TVA în România, atât în regim normal, cât și în baza unui cod special de TVA, dacă au efectuat în perioada de raportare cel puțin una dintre următoarele operațiuni:
- livrări intracomunitare de bunuri scutite de TVA, către un partener din UE cu cod valid de TVA;
- achiziții intracomunitare de bunuri taxabile, de la un furnizor din UE;
- prestări de servicii intracomunitare pentru care locul impozitării este în alt stat membru;
- achiziții de servicii intracomunitare pentru care datorezi tu TVA în România, prin taxare inversă.
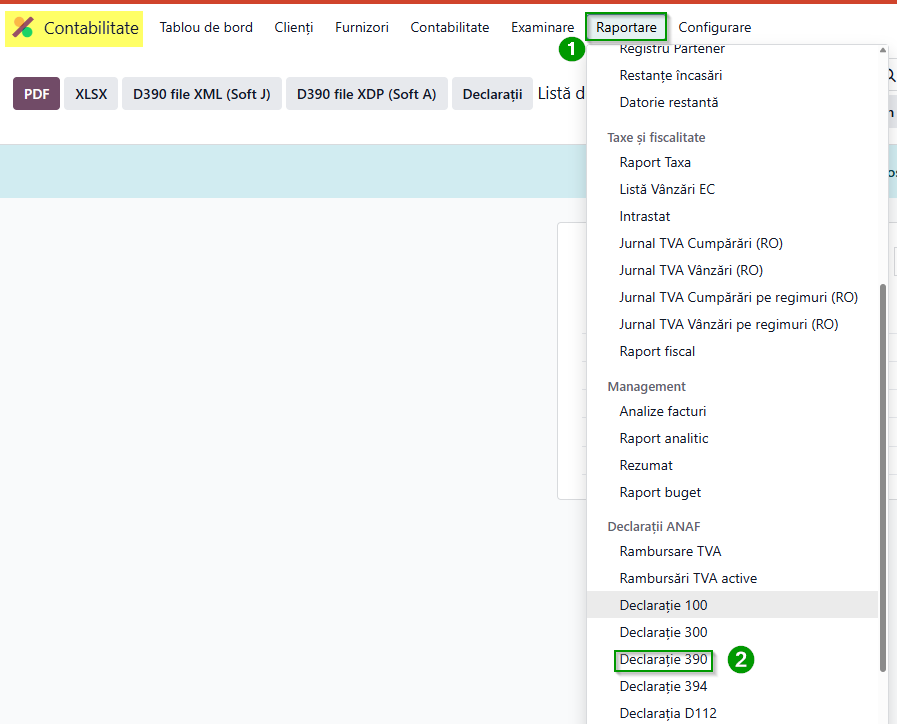
- Accesare modul Contabilitate - Raportare
- Accesare meniu Declarații ANAF - Declarație 390
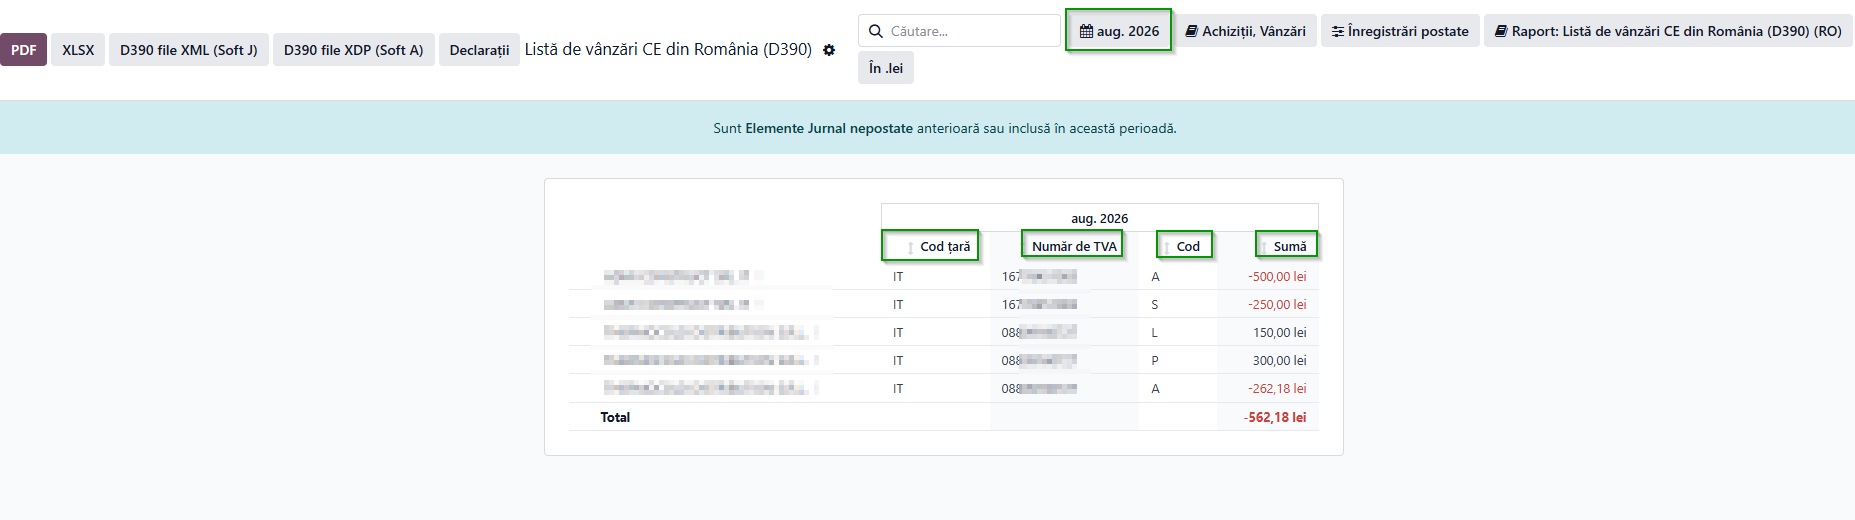
Raportul prezintă partenerii din Uniunea Europeană cu care au fost efectuate operațiuni intracomunitare în perioada selectată: cod țară, număr de TVA, cod operațiune (L = livrare intracomunitară, A = achiziție intracomunitară, P = prestare intracomunitară de servicii, T = livrare in cadrul unei operatiuni triunghiulare, S = Achiziție intracomunitară de servicii, R = livrare intracomunitară de bunuri efectuată în cadrul regimului special pentru agricultori) și suma.
3. Verificare și export
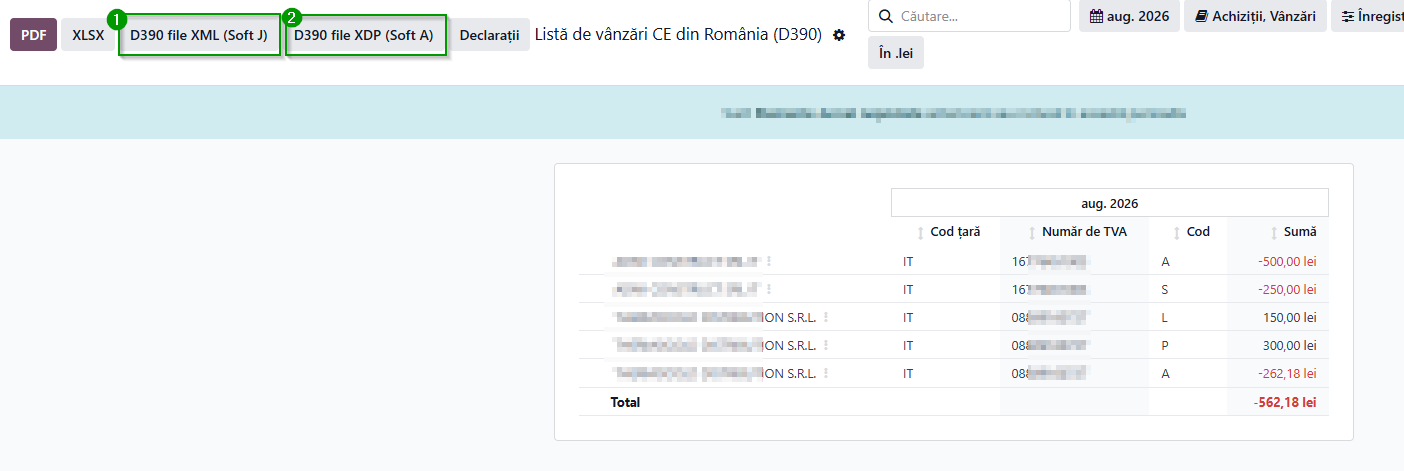
Verificați partenerii și tipurile de operațiuni, dacă totalurile corespund facturilor postate și apăsați D390 file XML (Soft J) ① sau D390 file XDP (Soft A) ② pentru export ANAF.
| Simptom | Cauză probabilă | Remediere |
|---|---|---|
| Partener lipsă | Cod TVA necompletat sau țară incorectă | Corectați partenerul |
| Operațiune lipsă | Taxă UE neconfigurată | Verificați taxele și pozițiile fiscale |